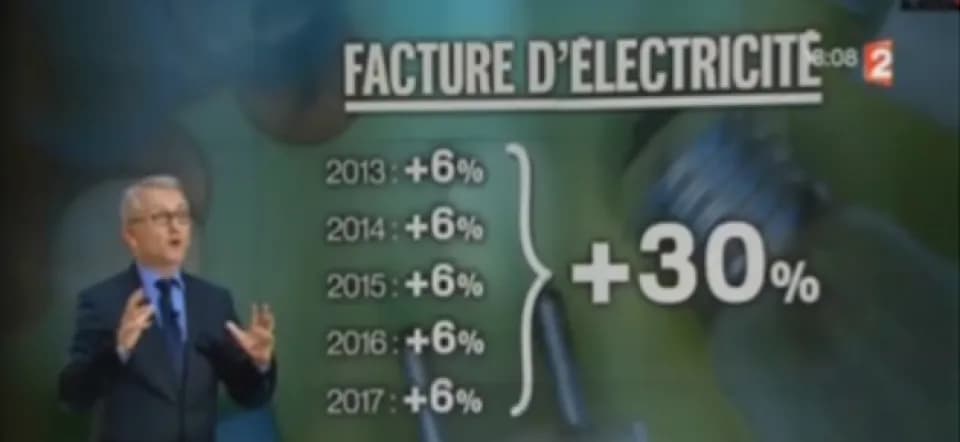
Un politico afferma di aver dovuto aumentare le imposte del 15% nel primo anno del suo mandato e del 14% nel secondo, assai meno di quanto avrebbe previsto il suo avversario dell’opposizione, che prospettava un aumento del 30% in due anni. Che cosa pensarne? L’errore classico consiste nel sommare i tassi: 15% + 14% = 29%, effettivamente meno del 30%. Ma prendiamo un esempio numerico. Se all’inizio l’imposta era di 100 €, l’anno successivo è passata a 115 €. Bisogna poi aggiungere il 14% di 115 €, ossia 16,10 €, per arrivare infine a 115 + 16,10 = 131,10 €. L’aumento complessivo è dunque del 31,1%!
Non serve aver frequentato il Politecnico!
---------------------------------------
Invece di concentrarsi su quanto occorre aggiungere a ogni passaggio, è meglio osservare per quale fattore si moltiplica. Sia p il prezzo di un articolo che aumenta del 20%. Dopo l’aumento, si ottiene un prezzo pari a:
Aumentare del 20% equivale dunque a moltiplicare per 1,20. Questo numero è il coefficiente moltiplicatore associato a un aumento del 20%. In generale, il coefficiente moltiplicatore associato a un tasso di t% è uguale a 1 + t%. Per esempio, i coefficienti moltiplicatori associati a un aumento del 34% e a una diminuzione del 12% sono rispettivamente 1,34 e 0,88. Ricavare un tasso a partire dal suo coefficiente moltiplicatore non è molto più complicato. Se si dispone di un coefficiente pari a 1,125, il tasso associato è 1,125 – 1 = 0,125, ossia un aumento del 12,5%.