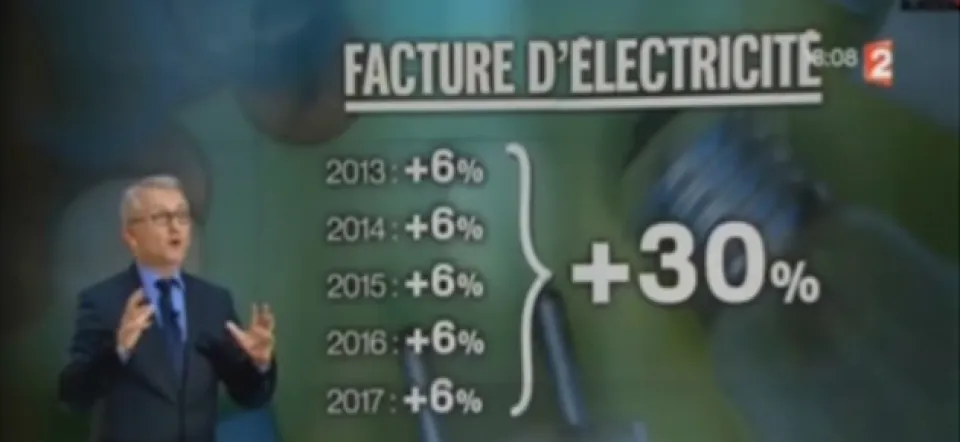
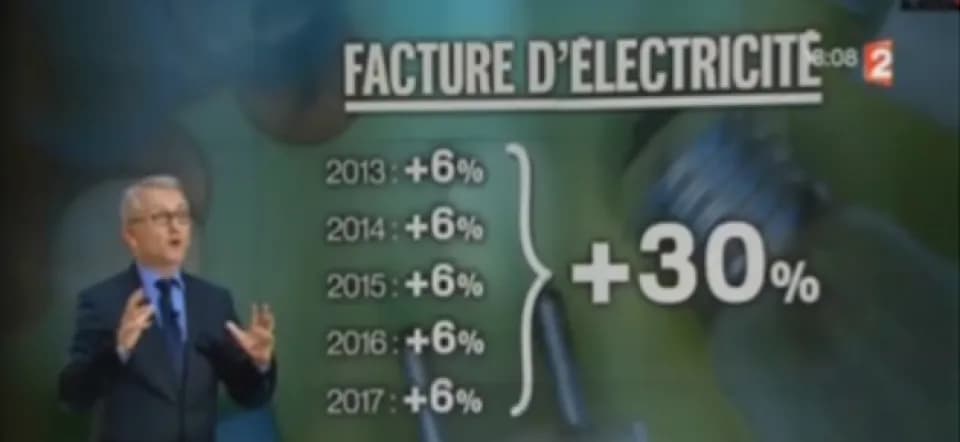
Un homme politique affirme qu'il a dû augmenter les impôts de 15 % la première année de son mandat et de 14 % la deuxième, ce qui est bien mieux que son adversaire de l'opposition, qui lui avait envisagé une hausse de 30 % en deux ans. Qu'en penser ? L'erreur classique consiste à additionner les taux : 15 % + 14 % = 29 %, ce qui est effectivement inférieur à 30 %. Mais prenons un exemple numérique. Si l'impôt était de 100 € au début, il est passé à 115 € l'année suivante. Il a fallu ensuite ajouter 14 % des 115 €, soit 16,10 €, pour atteindre finalement un montant de 115 + 16,10 = 131,10 €. La hausse globale était donc de 31,1 % !
Pas besoin d'avoir fait Polytechnique !
---------------------------------------
Plutôt que de s'intéresser à ce qu'il faut ajouter à chaque étape, il vaut mieux regarder par combien on multiplie. Considérons le prix p d'un article qui augmente de 20 %. Après augmentation, on obtient un prix égal à :
Augmenter de 20 % revient donc à multiplier par 1,20. Ce nombre est le coefficient multiplicateur associé à la hausse de 20 %. De façon générale, le coefficient multiplicateur associé à un taux de t % est égal à 1 + t %. Par exemple, les coefficients multiplicateurs associés à une hausse de 34 % et une baisse de 12 % sont respectivement 1,34 et 0,88. Retrouver un taux à partir de son coefficient multiplicateur n'est pas beaucoup plus compliqué. Si l'on dispose d'un coefficient égal à 1,125, le taux associé est de 1,125 – 1 = 0,125, soit une hausse de 12,5 %.