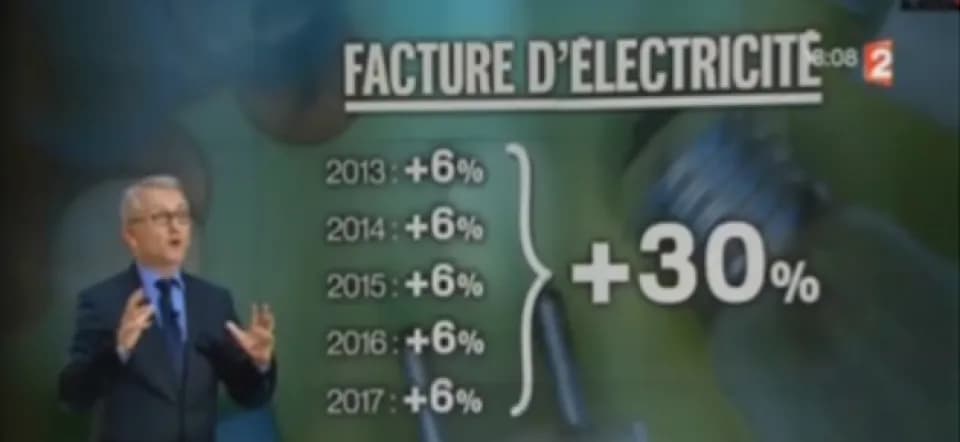
Un político afirma que tuvo que subir los impuestos un 15 % el primer año de su mandato y un 14 % el segundo, lo que es mucho mejor que su adversario de la oposición, que había planteado una subida del 30 % en dos años. ¿Qué pensar? El error clásico consiste en sumar las tasas: 15 % + 14 % = 29 %, cifra que, efectivamente, es inferior al 30 %. Pero tomemos un ejemplo numérico. Si el impuesto era de 100 € al principio, al año siguiente pasó a 115 €. Después hubo que añadir el 14 % de 115 €, es decir, 16,10 €, para alcanzar finalmente un importe de 115 + 16,10 = 131,10 €. ¡La subida total fue, por tanto, del 31,1 %!
¡No hace falta haber estudiado en la Escuela Politécnica!
---------------------------------------
En lugar de fijarnos en lo que hay que añadir en cada etapa, conviene mirar por cuánto se multiplica. Consideremos el precio p de un artículo que aumenta un 20 %. Tras la subida, obtenemos un precio igual a:
Aumentar un 20 % equivale, por tanto, a multiplicar por 1,20. Este número es el coeficiente multiplicador asociado a una subida del 20 %. En general, el coeficiente multiplicador asociado a una tasa de t % es igual a 1 + t %. Por ejemplo, los coeficientes multiplicadores asociados a una subida del 34 % y a una bajada del 12 % son, respectivamente, 1,34 y 0,88. Hallar una tasa a partir de su coeficiente multiplicador no es mucho más complicado. Si disponemos de un coeficiente igual a 1,125, la tasa asociada es 1,125 – 1 = 0,125, es decir, una subida del 12,5 %.