Newton, ovvero la fabbrica di successioni efficaci
--------------------------------------------
Newton propose il suo algoritmo intorno al 1669 in De analysi per aequationes numero terminorum infinitas e lo pubblicò nel 1671. Le ipotesi per applicare il metodo sono piuttosto restrittive: se f è continua, derivabile due volte e le sue derivate prima e seconda sono continue intorno alla soluzione e se inoltre la derivata prima non si annulla in , allora la successione definita da
converge a .
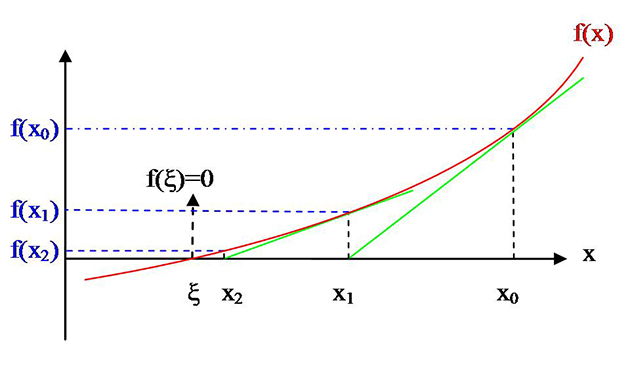
Poiché la derivata f '(x) quantifica la pendenza della tangente alla curva di f nel punto x, l’idea di base è sostituire una stima della soluzione xi con l’intersezione fra la tangente alla curva in *xi* e l’asse delle ascisse. Questa stima è sempre più vicina alla soluzione! Il metodo di Newton presenta numerosi vantaggi: semplicità, facile attuazione, convergenza ultrarapida e stabilità numerica.
Metodo di Newton: dettagli dei calcoli
---------------------------------------
• Il metodo di Erone si ricava da quello di Newton:
Definiamo Cerchiamo la soluzione di f (x) = 0; la soluzione è proprio
Ora, e
Poniamo dunque
E il gioco è fatto!
• Nel metodo di Newton si può fare a meno della divisione:
Poniamo . Si ha . Ne deduciamo che
Siamo quindi portati a definire
La divisione è scomparsa!
Il calcolo manuale delle radici
-------------------------------
Da quando sono arrivate le calcolatrici, le radici quadrate si calcolano istantaneamente. In passato si usava un procedimento simile a una divisione, che si imparava ancora a scuola.
Si comincia raggruppando le cifre del radicando (il numero di cui si cerca la radice quadrata) a due a due, partendo da destra. Nel nostro esempio, cerchiamo la radice di 163. Il primo gruppo è 63, il successivo è 1. Cerchiamo il massimo intero il cui quadrato sia minore o uguale al gruppo di sinistra. È 1, poiché 1² = 1 è effettivamente minore o uguale a 1 e 22 = 4 > 1. Dunque a = 1, e lo scriviamo a destra della barra verticale. Sottraiamo *a2* al nostro gruppo: otteniamo 1 – 1 = 0. Abbassiamo il gruppo successivo di due cifre.
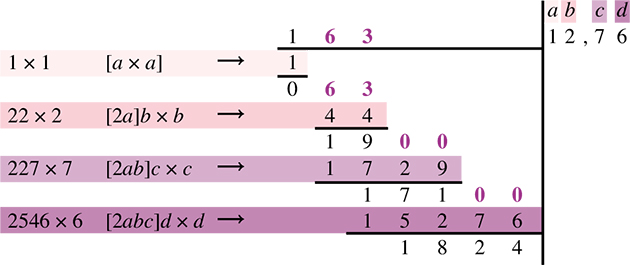
Cerchiamo ora il massimo intero b tale che [2a]b × b sia minore di 63 (dove il numero [2a]b è ottenuto aggiungendo b a destra di 2a).
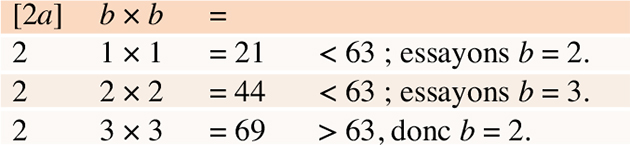
Troviamo b = 2. Sottraiamo [2a]b × b (qui 44) al resto precedente 63; otteniamo 19. Scriviamo il nostro b (uguale a 2) a destra dell’1. Non ci sono più gruppi di due cifre da abbassare, quindi, per calcolare una cifra decimale, abbassiamo dopo 19 un gruppo di due zeri. Come per b, cerchiamo ora il massimo intero c tale che [2ab]c × c sia minore di 1 900.
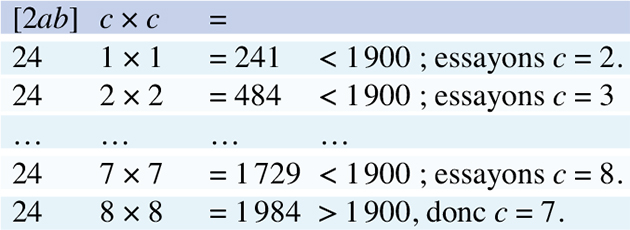
Troviamo c = 7. Sottraiamo 1 729 da 1 900: resta 171.
Con lo stesso procedimento, cerchiamo la seconda cifra decimale d. Sarà il massimo intero tale che [2abc]d × d sia minore di 17 100 (uguale al resto 171 cui è stato aggiunto un gruppo di due zeri). Troviamo d = 6. Si può continuare così finché necessario: le cifre decimali si susseguono una dopo l’altra, goccia a goccia. Alla fine, .
Questo procedimento manuale è lungo e richiede di non commettere errori di calcolo (i numeri da manipolare diventano rapidamente giganteschi), ma è straordinariamente efficace!