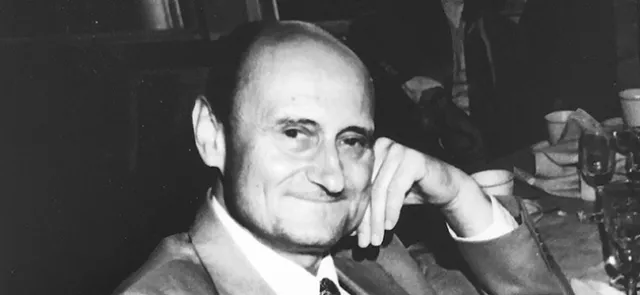
La programmazione lineare nacque negli anni Trenta dai lavori dell’economista e matematico sovietico Leonid Vital’evič Kantorovič (1912–1986), che rimane a tutt’oggi l’unico ricercatore sovietico ad aver ricevuto il «premio Nobel» per l’economia, nel 1975.
In un processo decisionale, spesso occorre scegliere, tra un insieme di soluzioni possibili, quella che rende ottimale una certa funzione f di variabili soggette a vincoli. Per esempio, si cerca di massimizzare il rendimento produttivo in presenza di risorse limitate, di pagare il costo minimo per un acquisto di qualità soddisfacente oppure di comporre una miscela di qualità al minor costo possibile.
In pratica, e in particolare nelle applicazioni economiche, problemi concreti si traducono dunque matematicamente nell’ottimizzazione, ossia nella massimizzazione o minimizzazione, di una funzione f le cui variabili, indicate con x1, x2… xn , devono soddisfare vincoli che definiscono un insieme E nello spazio euclideo a n dimensioni (vedi Mathématiques et économie. Bibliothèque Tangente 62, 2018).
Effetti proporzionali alle cause
------------------------------------
Un caso particolare, frequente nella pratica, si ha quando la funzione da studiare è lineare, ossia di primo grado in tutte le sue variabili. In questa situazione, gli effetti sono proporzionali alle cause e additivi. È il caso, per esempio, delle quantità prodotte di un bene: sono proporzionali alle quantità di materie prime impiegate e le produzioni di due o più laboratori che fabbricano lo stesso articolo si sommano. Matematicamente, la funzione considerata f assume allora la forma: