L’elaborazione teorica dei prodotti finanziari rischiosi pone un problema. I primi tentativi di modellizzazione sofisticata risalgono proprio alla fine del 19º secolo e si devono ai lavori del matematico francese Louis Bachelier (1870 ‒1946), i cui risultati rimasero poco noti, se non addirittura sconosciuti, finché Benoît Mandelbrot non li riportò alla luce.
I limiti della modellizzazione con la distribuzione normale
----------------------------------------------
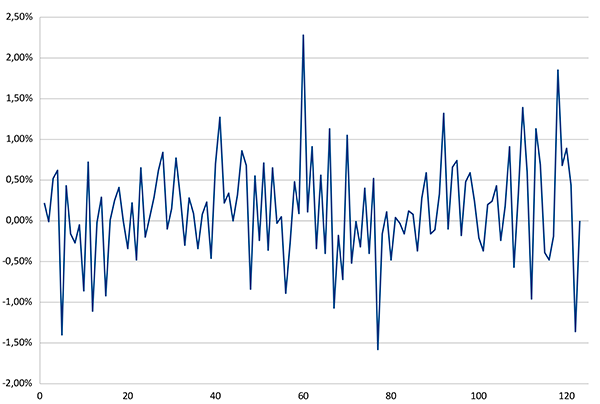
Prendiamo per esempio le variazioni «giornaliere» – ossia su intervalli di tempo variabili fra due giornate di borsa consecutive – osservate di recente per il CAC40 e illustrate nel grafico qui sotto. Se ne calcolano facilmente la media (0,13%) e la deviazione standard (0,622%), il che consente, nell’ipotesi di normalità, di costruire un intervallo che in teoria comprende il 99% delle osservazioni: l’intervallo [-1,48%; 1,73%].
Eppure, in realtà, il 3% delle osservazioni si trova al di fuori di questo intervallo, ossia tre volte più del previsto! È un fatto ben noto: le distribuzioni dei rendimenti osservati dei prodotti finanziari non seguono una distribuzione normale (rappresentata da una curva di Gauss a campana), ma sono leptocurtiche (vedi riquadro).