
Il vocabolario del calcolo delle probabilità rimanda storicamente a un ambito sperimentale, spesso quello del laboratorio, come conferma la terminologia corrente che fa riferimento alla nozione di esperimento aleatorio. Si definisce così qualunque azione o domanda posta il cui esito o la cui risposta non possano essere determinati a priori. In genere si indica allora con Ω l’insieme di tutti i possibili esiti o risposte ottenuti nello svolgimento di uno di questi esperimenti aleatori. Tali esiti possono essere numerici oppure no. Se le risposte sono numeriche, possono essere in numero finito, infinito numerabile o persino continuo.
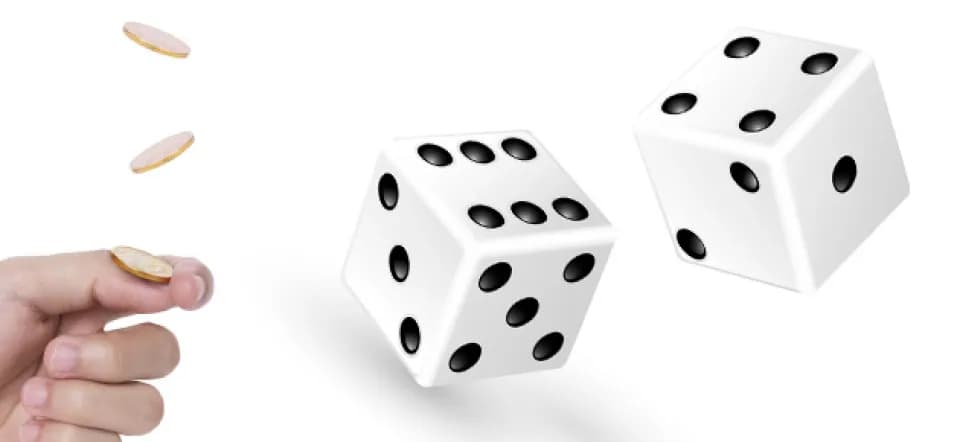
Qualche esempio permette di chiarire meglio. Restando nel caso consueto, il lancio di una moneta dà l’insieme Ω = {Testa, Croce}. Per il lancio di un dado ordinario, è piuttosto intuitivo ritenere che vi siano sei possibili esiti, che definiscono l’insieme Ω = {1, 2, 3, 4, 5, 6}. Se invece vogliamo interessarci al numero di incidenti stradali con danni alle persone che saranno osservati in Francia nell’arco di un anno, tale numero sarà necessariamente un elemento dell’insieme dei numeri naturali, ma non potrà a priori essere limitato superiormente. Potremo allora scegliere per Ω l’insieme dei numeri naturali, sapendo che i numeri molto grandi, o prossimi a zero, sono poco probabili. Analogamente, per determinare in secondi la durata del viaggio in treno tra Bruxelles e Parigi, prenderemo in considerazione un intervallo realistico della retta reale: Ω = [4 800, 7 200]. Tutti i valori di questo intervallo sono possibili.
Quando gli esiti attesi non sono numerici, si ricorre spesso alla nozione di variabile aleatoria, che consiste nell’associare un numero a ciascuna delle possibili risposte. Formalmente, una variabile aleatoria è dunque un’applicazione da Ω in ℝ. Nel caso di esperimenti aleatori con esiti numerici, la variabile aleatoria coincide spesso, ma non sempre, con la funzione identità.
Un numero per ogni possibile esito
---------------------------------------
Per assegnare probabilità quando Ω è finito, o numerabile, ossia costituito da una successione di numeri, basta associare a ciascun possibile esito, cioè a ogni elemento di Ω, un numero che esprima la percentuale di probabilità di osservare l’esito in questione.