
El vocabulario del cálculo de probabilidades remite históricamente a un marco experimental, realizado la mayoría de las veces en laboratorio, como confirma la terminología habitual, que hace referencia a la noción de experimento aleatorio. Se denomina así toda acción o toda pregunta planteada cuyo resultado o respuesta no pueden determinarse a priori. Por lo general, Ω designa entonces el conjunto de todos los resultados o respuestas posibles al realizar uno de estos experimentos aleatorios. Estos resultados pueden ser numéricos o no numéricos. En el caso de las respuestas numéricas, pueden ser finitas, infinitas numerables o incluso formar un continuo.
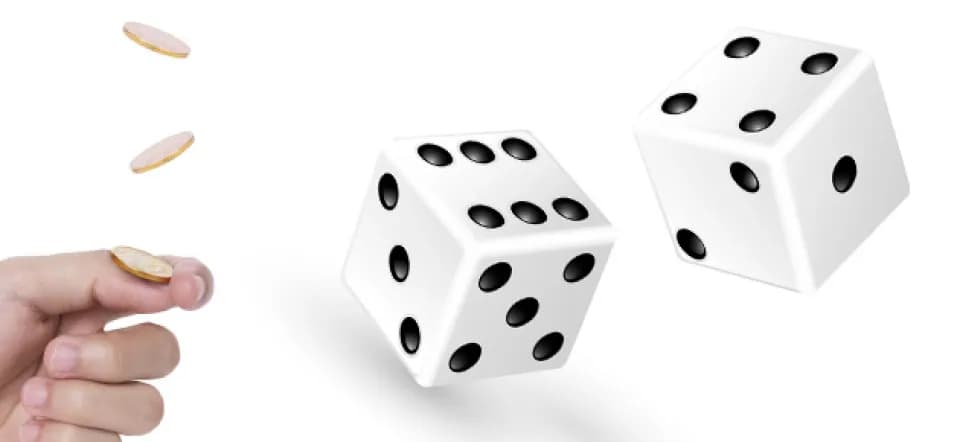
Algunos ejemplos permiten verlo con algo más de claridad. Para mantenernos en un marco habitual, el lanzamiento de una moneda da el conjunto Ω = {Cara, Cruz}. En el lanzamiento de un dado ordinario, resulta bastante intuitivo considerar que hay seis resultados posibles, que definen el conjunto Ω = {1, 2, 3, 4, 5, 6}. En cambio, si queremos interesarnos por el número de accidentes de tráfico con daños personales que se observarán en Francia dentro de un año, ese número pertenecerá necesariamente al conjunto de los números naturales, pero no podrá a priori estar acotado superiormente. Podremos elegir entonces como Ω el conjunto de los números naturales, sabiendo que los números muy grandes (o próximos a cero) son poco probables. Del mismo modo, para determinar la duración en segundos del trayecto en tren entre Bruselas y París, tendremos en cuenta el intervalo realista de la recta real: Ω = [4 800, 7 200]. Todos los valores de este intervalo son posibles.
Cuando los resultados esperados no son numéricos, se recurre a menudo a la noción de variable aleatoria, que consiste en asociar un número a cada una de las respuestas posibles. Formalmente, una variable aleatoria es, por tanto, una función de Ω en ℝ. En el caso de experimentos aleatorios con resultados numéricos, la variable aleatoria coincide a menudo (aunque no siempre) con la función identidad.
Un número para cada resultado posible
---------------------------------------
Para asignar probabilidades cuando Ω es finito (o numerable, es decir, está formado por una sucesión de números), basta con asociar a cada resultado posible —es decir, a cada elemento de Ω— un número que exprese el porcentaje de posibilidades de observar el resultado en cuestión.