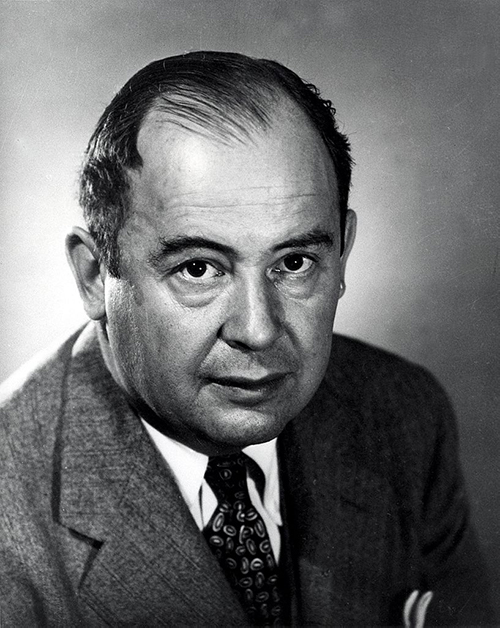
John von Neumann (1903−1957).

Hacia el final de la Segunda Guerra Mundial, el célebre matemático John von Neumann y el economista Oskar Morgenstern irrumpieron en un campo nuevo al sentar las bases matemáticas del comportamiento estratégico de jugadores o de agentes económicos.


Artículos recomendados para ti.

Ante una lotería que ofrece dos ganancias distintas, las estrategias de juego difieren de una persona a otra. ¿Por qué algunos participantes prefieren una ganancia potencial que no es máxima? La concepción que cada cual tiene de la probabilidad —experiencia única o experiencia destinada a repetirse— explica estos comportamientos.

La paradoja formulada por el economista francés Maurice Allais señala una contradicción en una teoría de la decisión elaborada anteriormente. Pero solo es aparente e ilustra sobre todo una importante limitación de la teoría de la elección racional.

¿Puede ser favorable para ambos jugadores un juego en el que lo que uno gane lo pierda el otro? Esta es la pregunta que Martin Gardner nos plantea en 1980 con su problema de «Quien pierde gana». ¡Esta paradoja, de más de cuarenta años, no ha perdido actualidad!

Indispensable para tomar decisiones racionales, la esperanza de ganancia no es fácil de manejar. Numerosas paradojas se derivan de una mala interpretación de lo que representa. Los casinos y quienes, sin escrúpulos, le incitan a apostar su dinero lo han entendido bien...
Debate
Inicia sesión para publicar un comentario y conversar con otros lectores.
Todavía no hay comentarios. Sé el primero en participar.